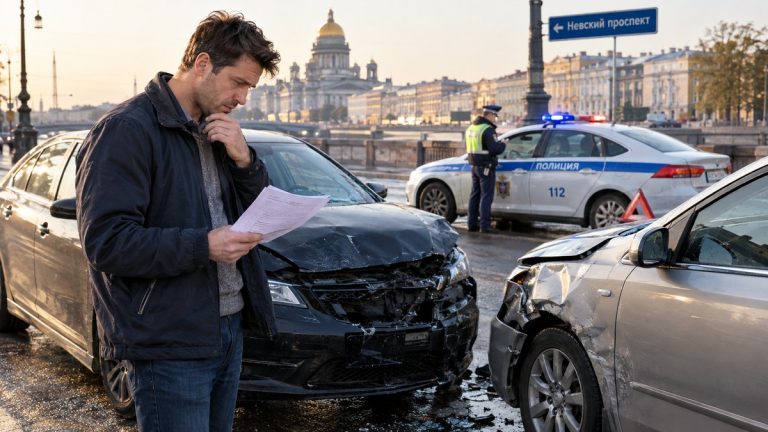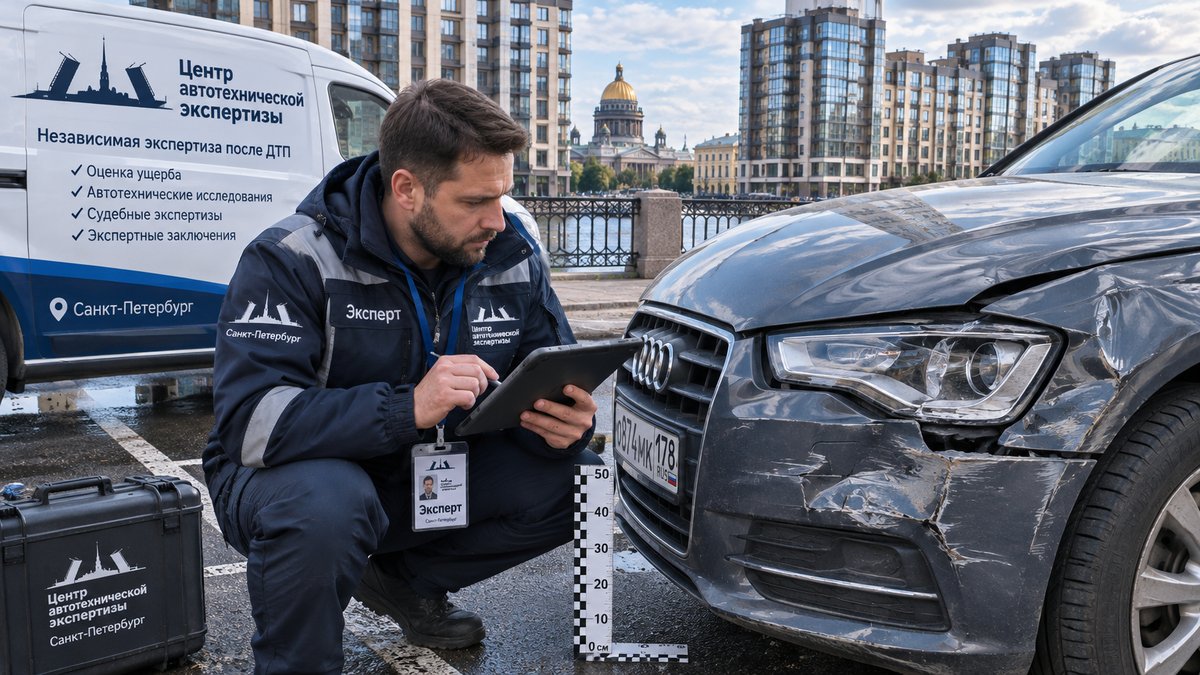
Независимая оценка ущерба после ДТП необходима, если вы не согласны с суммой выплаты или решением страховой компании, не все повреждения автомобиля были учтены, либо требуется документальное подтверждение размера убытков для суда или урегулирования спора. Такой подход позволяет водителю получить объективную и обоснованную сумму компенсации, защитить свои интересы при общении со страховой, ускорить процесс выплаты и повысить шансы на успешное разрешение конфликта. Особенно актуальна независимая экспертиза в случаях, когда страховая занижает выплату, отказывает в компенсации, игнорирует часть повреждений, а также при разногласиях между участниками ДТП или необходимости восстановления справедливости через суд.
Ключевые тезисы
- Независимая оценка после ДТП важна для защиты интересов, если расчет страховой занижен или не учтены все повреждения.
- Полученное экспертное заключение можно использовать для суда или претензии к страховщику и виновнику.
- Стоимость экспертизы зачастую можно взыскать с виновного или страховщика.
В каких ситуациях нужна независимая оценка ущерба после ДТП
Независимая оценка ущерба автомобилю после ДТП необходима в нескольких случаях. Во-первых, если между водителем и страховой компанией возник спор о размере компенсации: например, страховщик занизил сумму выплаты или не учёл часть повреждений. Во-вторых, если страховая отказала в ремонте или выплате, а водитель уверен в наличии ущерба. В такой ситуации независимая экспертиза — инструмент, позволяющий обосновать свои требования и получить справедливую компенсацию. Также экспертиза оправдана, если после осмотра страховщика не достигнуто соглашение по объёму повреждений, либо обнаружены скрытые дефекты, которые не были зафиксированы изначально. В этом случае проводится повторный осмотр с разборкой и дополнительной фиксацией, а расходы на такую процедуру могут быть возмещены страховщиком при соблюдении условий закона и подтверждении их необходимости.
По закону экспертизу проводит эксперт-техник, включённый в государственный реестр. Если спор доходит до суда, назначается судебная экспертиза — либо по инициативе инстанции, либо по ходатайству одной из сторон для подготовки к разбирательству. Преимущество независимой оценки — возможность получить объективный расчёт стоимости ремонта, основанный на единой методике Банка России. Это даёт водителю аргументированное обоснование суммы ущерба и увеличивает шансы на получение полной выплаты. Кроме того, расходы на независимую экспертизу могут быть взысканы со страховщика как убытки, если они признаны необходимыми и страховое возмещение выплачено добровольно либо присуждено судом. Узнать актуальные цены на такую услугу можно на сайте центра.
Типовые случаи, когда достаточно расчёта страховщика
- Ущерб незначительный и визуально очевиден. Если после аварии повреждения ограничиваются, например, царапинами на бампере или вмятиной без нарушения геометрии кузова, достаточно осмотра страховщика. В таких случаях оценка по методике Банка России позволяет быстро определить размер выплаты, не прибегая к услугам сторонних экспертов.
- Сумма ущерба явно не превышает лимит по ОСАГО. Если даже с учётом всех видимых повреждений размер компенсации не приблизится к установленному лимиту, оформление выплаты по результатам осмотра страховой ускоряет процесс и избавляет от лишних затрат.
- Нет спора по объёму и характеру повреждений. Когда водитель согласен с выводами страховщика, а перечень дефектов полностью отражён в акте осмотра, дополнительных процедур не требуется. Это позволяет получить выплату в срок, установленный законом, без задержек.
- Повреждения типовые, без скрытых дефектов. Если после аварии не обнаружено скрытых повреждений, требующих разборки и повторной фиксации, достаточно заключения страховой. В случае обнаружения новых дефектов позже можно инициировать дополнительный осмотр.
- Автомобиль не требует сложного ремонта или замены дорогостоящих узлов. Когда речь идёт о стандартных кузовных работах и расходах, которые легко оценить по справочникам, расчёт страховщика обычно соответствует реальным затратам.
Преимущество такого подхода — экономия времени: страховая компания обязана рассмотреть претензию по ОСАГО в течение 10 дней. Кроме того, оформление выплаты по результатам осмотра не требует дополнительных расходов на экспертизу. Основной риск — возможное занижение суммы выплаты из-за формального подхода или неполного учёта повреждений. Если есть сомнения в объективности оценки или выявлены новые дефекты, всегда можно обратиться за независимой экспертизой.
Краткое сравнение: независимая оценка ущерба vs осмотр страховой компании
Краткое сравнение: независимая оценка ущерба и осмотр страховой компании
После ДТП автомобилист может выбрать между осмотром у страховщика и независимой экспертизой. Эти процедуры различаются по целям, порядку проведения и юридической значимости.
| Параметр | Осмотр страховой компании | Независимая оценка ущерба |
|---|---|---|
| Кто проводит | Сотрудник или эксперт страховщика | Эксперт-техник, включённый в государственный реестр |
| Процедура | Осмотр повреждений, фотофиксация, составление акта | Техническая экспертиза с подробным анализом, фиксация скрытых дефектов, расчёт по единой методике |
| Документы на выходе | Акт осмотра, расчёт страховщика | Экспертное заключение с обоснованием суммы ущерба |
| Сфера применения | Страховая выплата по ОСАГО | Претензии к страховщику, судебные споры, альтернативная выплата |
| Стоимость | Бесплатно для клиента | актуальные цены; расходы могут быть взысканы со страховщика при соблюдении условий закона |
| Сроки | Обычно в течение нескольких дней | В среднем 1–3 дня на проведение и оформление |
| Доказательственная сила | Используется страховщиком, но может быть оспорена | Принимается судом и другими организациями как независимое мнение |
Если после осмотра у страховщика не удалось договориться о сумме выплаты или выявлены скрытые повреждения, независимая экспертиза может потребоваться для обоснования требований водителя. Такой подход особенно важен при подготовке к судебному спору или предъявлении претензий к страховой компании.
Чем отличается независимая оценка ущерба, техническая и судебная экспертиза
Независимая оценка ущерба, техническая и судебная экспертизы различаются по целям и ситуации, в которой они применяются. Основное отличие: независимая оценка проводится для защиты интересов автовладельца вне суда, техническая экспертиза — для установления причин и обстоятельств ДТП, а судебная проводится только по решению суда.
Независимая оценка ущерба необходима, когда водитель не согласен с выводами страховой компании о размере компенсации после ДТП. Такой подход позволяет получить объективное заключение о стоимости восстановительного ремонта и предъявить обоснованные требования к страховщику. Например, если страховщик не учёл часть повреждений, эксперт-техник, включённый в государственный реестр, может провести дополнительный осмотр и зафиксировать скрытые дефекты. Расходы на такую экспертизу, если по её результатам произведена выплата, подлежат возмещению страховой компанией. Стоимость услуги можно посмотреть по ссылке: актуальные цены.
Техническая экспертиза проводится для выяснения обстоятельств аварии — например, чтобы определить, была ли неисправность автомобиля причиной ДТП или установить последовательность столкновений. Такой анализ часто требуется, если стороны спора расходятся во мнениях о причинах происшествия или характере повреждений.
Такой вид экспертизы проводится только по решению суда либо по ходатайству стороны, если спор уже рассматривается в судебном порядке. Её задача — дать профессиональное заключение по вопросам, которые требуют специальных знаний, и служить доказательством при вынесении решения. Например, если страховая компания и водитель не пришли к согласию даже после независимой оценки, окончательное слово остаётся за судом и назначенным им экспертом.
Пошаговая инструкция: как проходит независимая оценка ущерба после ДТП
Процедура независимой оценки ущерба после ДТП включает несколько четких этапов. Вот пошаговая инструкция для водителей, столкнувшихся с необходимостью обосновать размер компенсации:
- Зафиксируйте обстоятельства происшествия. Сразу после аварии сфотографируйте повреждения автомобиля, общий план места ДТП, следы торможения и положение машин. Это поможет избежать споров о причинах и последствиях столкновения.
- Обратитесь к страховщику. Сообщите о ДТП и получите направление на осмотр. Если сумма выплаты или перечень повреждений вызывает сомнения, переходите к следующему шагу.
- Выберите независимого эксперта. Для оценки ущерба обратитесь в организацию, где работают эксперты-техники, внесённые в государственный реестр. Для независимой технической экспертизы по спору по ОСАГО эксперт-техник должен быть включён в государственный реестр.
- Запишитесь на осмотр. Заранее уведомите страховщика о месте, дате и времени осмотра; при самостоятельной организации экспертизы уведомление направляют не позднее чем за три дня до её проведения. На осмотре фиксируются все видимые повреждения, при необходимости — скрытые дефекты после разборки.
- Получите заключение. По итогам осмотра эксперт подготовит официальный документ с расчетом стоимости ремонта по единой методике Банка России. Этот отчет — ключевой аргумент в переговорах со страховой компанией.
- Передайте заключение страховщику. Приложите экспертное заключение к заявлению о пересмотре выплаты или претензии. Страховая обязана рассмотреть обращение в течение 10 дней.
- Действуйте по результату. Если страховая компания пересчитала выплату, получите компенсацию. В случае отказа используйте заключение для обращения в суд или к финансовому уполномоченному.
- Возместите расходы на экспертизу. Если выплата произведена на основании независимой оценки, затраты на экспертизу подлежат возврату страховщиком. Актуальные цены можно узнать на сайте центра.
Чек-лист: как подготовиться к независимой экспертизе
- ✓ Подготовка — залог корректной оценки. Чем тщательнее вы соберёте документы и зафиксируете повреждения, тем точнее эксперт рассчитает сумму ущерба.
- ✓ Проверьте наличие всех документов: паспорт, водительское удостоверение, свидетельство о регистрации автомобиля, полис ОСАГО, извещение о ДТП. Если оформляли европротокол, приложите его копию.
- ✓ Сделайте подробные фотографии повреждённого автомобиля сразу после аварии. Важно зафиксировать не только крупные дефекты, но и мелкие царапины, сколы, а также общий вид транспортного средства и госномер.
- ✓ Составьте список повреждённых деталей и опишите их характер. Это поможет эксперту не упустить важные нюансы — например, скрытые дефекты, не заметные при беглом осмотре.
- ✓ Сохраните все чеки и квитанции, связанные с эвакуацией, хранением или временным ремонтом автомобиля. Эти расходы также могут быть учтены при расчёте компенсации.
- ✓ Уточните у эксперта, включён ли он в государственный реестр, и запросите подтверждение квалификации. Это требование закона, и только такой специалист вправе проводить экспертизу.
- ✓ Сообщите эксперту, если после осмотра страховщика обнаружились новые повреждения. В этом случае потребуется повторный осмотр с разборкой и дополнительной фиксацией, чтобы все дефекты были учтены.
- ✓ Ознакомьтесь с актуальными ценами на услуги экспертизы заранее и обсудите с экспертом схему оплаты.
- ✓ Передайте эксперту всю собранную информацию и документы на первом же этапе — это ускорит подготовку заключения и поможет избежать повторных визитов.
Какие документы нужны для независимой оценки ущерба автомобиля
Какие документы нужны для независимой оценки ущерба автомобиля
Для проведения независимой экспертизы нужен комплект документов и материалов, позволяющий установить обстоятельства ДТП и размер ущерба; его состав зависит от ситуации. Каждый документ подтверждает либо право собственности, либо обстоятельства ДТП, либо техническое состояние машины, и необходим для объективной оценки и последующего возмещения ущерба.
Перечень документов:
1. Паспорт гражданина РФ — подтверждает личность заявителя и его право обращаться за экспертизой.
2. Свидетельство о регистрации транспортного средства (СТС) — удостоверяет, что заявитель действительно владеет автомобилем.
3. Водительское удостоверение — подтверждает, что за рулём находился человек с правом управления этим транспортным средством.
4. Полис ОСАГО — необходим для установления факта страхования и проверки лимита ответственности страховщика.
5. Извещение о ДТП — фиксирует обстоятельства аварии и подписывается всеми участниками. Этот документ нужен эксперту для анализа ситуации и определения причинно-следственной связи между аварией и повреждениями.
6. Постановление или справка ГИБДД о ДТП — подтверждает сам факт происшествия, а также содержит сведения о виновнике и обстоятельствах аварии.
7. Документы от страховой компании — письмо о выплате или отказе, результаты осмотра, расчёт суммы ущерба. Эти бумаги нужны, если оценка проводится после разногласий со страховщиком.
8. Доверенность — если интересы собственника представляет другое лицо, потребуется нотариально оформленный документ.
В отдельных случаях могут понадобиться дополнительные документы, например, чеки или квитанции, если уже были понесены расходы на эвакуацию или хранение автомобиля.
Собрав все перечисленные бумаги, владелец автомобиля ускоряет процедуру экспертизы и снижает риск отказа в проведении оценки. Если какого-то документа не хватает, эксперт не сможет приступить к работе, а страховая компания — рассмотреть претензию при наличии полного пакета бумаг.
Как учитывать скрытые повреждения: что важно знать
Скрытые повреждения часто выявляются только при разборке автомобиля или проведении более глубокой диагностики. Например, после легкого столкновения сзади визуально может быть заметна лишь трещина на бампере, но при снятии детали обнаруживается деформация усилителя или скрытые трещины креплений. В таких ситуациях важно зафиксировать все новые дефекты — для этого проводится дополнительный осмотр с обязательной фото- и видеосъемкой каждого элемента. О времени и месте самостоятельного доосмотра необходимо заранее уведомить страховую компанию, чтобы она могла присутствовать: главное — сообщить ей эти сведения до проведения процедуры.
Расходы на повторную экспертизу и разборку могут относиться к убыткам и возмещаться страховщиком, если признаны необходимыми и включены в окончательный расчет. Чтобы доказать их наличие, важно оформить акт осмотра, приложить фотографии и заключение эксперта-техника из государственного реестра. Страховая компания должна рассмотреть обновленные документы, однако корректировка компенсации зависит от подтверждения новых повреждений и требований закона. Если разногласия сохраняются, независимая оценка становится ключевым доказательством для обоснования претензий. Точную стоимость такой экспертизы можно узнать по актуальным ценам.
Можно ли начинать ремонт до проведения оценки?
Можно ли начинать ремонт до проведения оценки?
Желательно не приступать к ремонту автомобиля до независимой экспертизы. Если повреждения зафиксированы не полностью или некачественно, страховая компания вправе отказать в выплате или существенно снизить её размер. Это связано с тем, что при ремонте исчезают следы аварии, и доказать реальный объём ущерба становится сложно.
Если ремонт неизбежен по объективным причинам (например, машина мешает движению или требуется срочно восстановить работоспособность), важно до начала работ сделать максимально подробную фото- и видеофиксацию всех повреждений. Желательно привлечь независимого эксперта для осмотра и составления акта до ремонта. Такой документ может быть принят страховой компанией или судом, но гарантий полного возмещения нет: каждая ситуация рассматривается индивидуально.
Если ремонт уже начат, но независимая оценка ущерба автомобилю после ДТП всё ещё требуется, эксперт может провести осмотр оставшихся дефектов и использовать материалы фиксации. Однако это усложнит процесс и может повлиять на итоговую сумму выплаты.
Важно: Начало ремонта до проведения независимой экспертизы увеличивает риск отказа в компенсации или спора с страховщиком. Оптимально — дождаться официальной оценки и только после этого приступать к восстановлению автомобиля.
Примеры: когда экспертиза помогла увеличить выплаты
Опыт показывает, что экспертиза часто выявляет занижение расчетов страховой. На практике это особенно заметно в случаях, когда после ДТП водитель получает от страховщика сумму, явно не покрывающую реальный ущерб.
Пример: Владелец автомобиля из Санкт-Петербурга обратился за независимой оценкой после аварии на одной из городских улиц. Страховая компания рассчитала выплату, исходя только из видимых повреждений, и не учла скрытый дефект лонжерона. Водитель настоял на повторном осмотре с разборкой, что подтвердило наличие дополнительных повреждений. Эксперт-техник, включённый в государственный реестр, составил подробное заключение с учетом всех дефектов. На основании независимой экспертизы водитель подготовил претензию, и страховая увеличила выплату почти вдвое. Кроме того, расходы на проведение экспертизы были возмещены страховой компанией.
В Ленинградской области похожая ситуация возникла после массового ДТП на трассе: страховая ограничила выплату стандартным расчетом по внешним повреждениям. Однако после независимой экспертизы были выявлены повреждения подвески и системы безопасности, которые не были зафиксированы при первичном осмотре. Итоговая сумма компенсации после предоставления экспертного заключения выросла более чем на треть, а водитель получил возмещение не только на ремонт, но и на стоимость самой экспертизы (подробнее — актуальные цены).
Такие случаи доказывают: если есть сомнения в корректности расчёта страховой, независимая экспертиза помогает обосновать требования и добиться справедливой выплаты.
Стоимость и сроки: сравнение разных видов автоэкспертиз
Цены и сроки зависят от вида автоэкспертизы. Независимая оценка проводится быстрее и применяется в ситуациях, когда стороны не согласны с выводами страховщика. Техническая экспертиза проводится для уточнения причин повреждений. Судебная экспертиза — наиболее длительная процедура, назначается при разбирательстве в суде.
Ниже — сравнительная таблица по основным параметрам:
| Вид экспертизы | Стоимость | Средний срок | Кто оплачивает | Где применяется |
|---|---|---|---|---|
| Независимая оценка | актуальные цены | от 1 до 3 дней | Сначала заказчик, затем расходы возмещает страховщик при выплате | Споры по ОСАГО, разногласия с оценкой страховой |
| Техническая экспертиза | актуальные цены | от 3 до 7 дней | Заказчик | Уточнение технических обстоятельств аварии, сложные случаи |
| Судебная экспертиза | актуальные цены | от 2 до 4 недель | Сторона, ходатайствовавшая о проведении; по итогам суда расходы могут быть взысканы с проигравшей стороны | Судебные споры, назначение судом |
Если после ДТП возник спор о сумме выплаты, независимая оценка позволяет получить аргументированное заключение для предъявления страховщику. В случае судебного разбирательства назначается отдельная экспертиза, результаты которой учитываются при вынесении решения. Техническая экспертиза применяется, если требуется установить причины и механизм повреждений, например, при сложных авариях.
Стоимость и сроки проведения можно уточнить по ссылке на сайте центра.
Частые ошибки и как их избежать при оформлении экспертизы
Частые ошибки при оформлении экспертизы после ДТП связаны с недостаточным вниманием к деталям и незнанием процедуры. Одна из типичных ситуаций — водитель не фиксирует все повреждения сразу после аварии, а часть дефектов становится заметна только при разборке. В результате страховая компания может не учесть скрытые повреждения, и компенсация окажется заниженной. Чтобы избежать этой проблемы, важно при первом осмотре зафиксировать максимум повреждений на фото и видео, а при обнаружении новых — сразу инициировать повторный осмотр с разборкой.
- Отсутствие документов. Часто забывают подготовить полный пакет: протокол ДТП, извещение и документы на автомобиль. Без них экспертиза невозможна.
- Обращение к экспертам без подтверждённой квалификации. Независимую техническую экспертизу в рамках спора по ОСАГО проводит эксперт-техник, включённый в государственный реестр. Проверить это можно заранее по открытым базам.
- Несогласование даты осмотра. Если не уведомить страховую или вторую сторону о времени экспертизы, результаты могут оспорить как недостоверные.
- Поспешное согласие с оценкой страховщика. Если есть сомнения, не стоит подписывать акты без разъяснения всех пунктов — лучше проконсультироваться у независимого специалиста.
Экспертиза становится актуальной, когда возникает спор по сумме выплаты, обнаружены скрытые повреждения или страховщик предлагает сумму ниже установленного лимита. Соблюдение процедуры оформления экспертизы помогает избежать отказов и споров со страховой компанией.
Мнение эксперта: как корректно восстановить картину ДТП для оценки ущерба
Сразу после аварии советую максимально подробно зафиксировать обстановку: сделать фотографии с разных ракурсов, записать показания очевидцев, отметить расположение автомобилей и следы торможения. В моей практике был случай, когда водитель не обратил внимания на мелкие детали на асфальте, и в итоге страховая попыталась уменьшить выплату, ссылаясь на отсутствие доказательств механизма столкновения. При независимой оценке важно не только перечислить видимые повреждения, но и обратить внимание на скрытые дефекты, которые часто проявляются после разборки — их нужно обязательно фиксировать повторно. Технические нюансы, такие как характер деформации кузова или направление удара, могут сыграть решающую роль при определении реального объёма ущерба и обосновании суммы компенсации. Только тщательная фиксация всех следов и грамотный подход к деталям позволяют добиться справедливой выплаты.
Сергей Кутузов, эксперт-автотехник и эксперт-трасолог
Что делать, если страховая не согласна с результатами независимой оценки
Если страховая компания не соглашается с результатами независимой оценки ущерба автомобилю после ДТП, водитель может направить ей претензию с подтверждающими документами., последовательность действий водителя следующая. В первую очередь необходимо подготовить письменную претензию. В документе указываются разногласия по сумме выплаты, прикладываются копии заключения эксперта, фотографии повреждений и иные подтверждающие материалы. Претензия направляется в страховую организацию, которая обязана рассмотреть её в течение десяти календарных дней, за исключением нерабочих праздничных дней, согласно статье 16.1 Федерального закона от 25.04.2002 № 40-ФЗ.
Если страховая компания не удовлетворила требования или проигнорировала обращение, следующий шаг — обращение к финансовому уполномоченному. Этот орган рассматривает споры между гражданами и страховщиками бесплатно и в досудебном порядке. Практика показывает, что многие вопросы удаётся урегулировать на этом этапе без суда.
Если разногласия остаются, водитель вправе подать иск в суд. В рамках судебного процесса может быть назначена повторная экспертиза, которую проводит эксперт, внесённый в государственный реестр. Судебная экспертиза назначается по инициативе суда или по ходатайству стороны спора. В случае удовлетворения иска расходы на проведение независимой экспертизы и судебные издержки могут быть взысканы со страховой компании при удовлетворении иска и в установленном судом размере. Такой подход позволяет защитить интересы автомобилиста и получить компенсацию, соответствующую реальному ущербу.
Читайте также
Независимая оценка — эффективный способ защитить свои интересы после ДТП, особенно если страховая компания занижает выплаты или ущерб значителен. Такой подход позволяет получить объективные данные о размере повреждений и, при необходимости, взыскать расходы на экспертизу с виновной стороны. Важно не затягивать с обращением к профессионалам: своевременная экспертиза повышает шансы на справедливое возмещение и минимизирует риски при урегулировании споров.
FAQ
Обязательно ли заказывать независимую экспертизу после осмотра страховой?
Нет, это не обязательная процедура. Но если вы не согласны с выводами страховой компании или считаете, что сумма выплаты занижена, независимая экспертиза поможет обосновать вашу позицию.
Можно ли ремонтировать машину до независимой оценки ущерба?
Ремонтировать автомобиль до проведения независимой оценки не рекомендуется. Эксперт должен зафиксировать все повреждения в исходном виде, иначе доказать размер ущерба будет сложно.
Как действовать, если страховая занизила выплату по ОСАГО?
В такой ситуации стоит обратиться к независимому эксперту, провести повторную оценку ущерба и направить страховой компании претензию с результатами экспертизы. Если разногласия сохраняются, можно обратиться в суд.
Что включают в себя услуги независимой оценки автомобиля после ДТП?
Эксперт осматривает машину, фиксирует повреждения, составляет отчет с расчетом стоимости восстановительного ремонта и, при необходимости, участвует в переговорах или судебных разбирательствах.
Кто и когда оплачивает независимую экспертизу после аварии?
Первоначально расходы на независимую экспертизу несет автовладелец. Если суд признает правоту владельца, страховая компания обязана возместить эти затраты.
Если у вас еще остались вопросы, пишите нам в мессенджеры или звоните и все подскажем и расскажем.