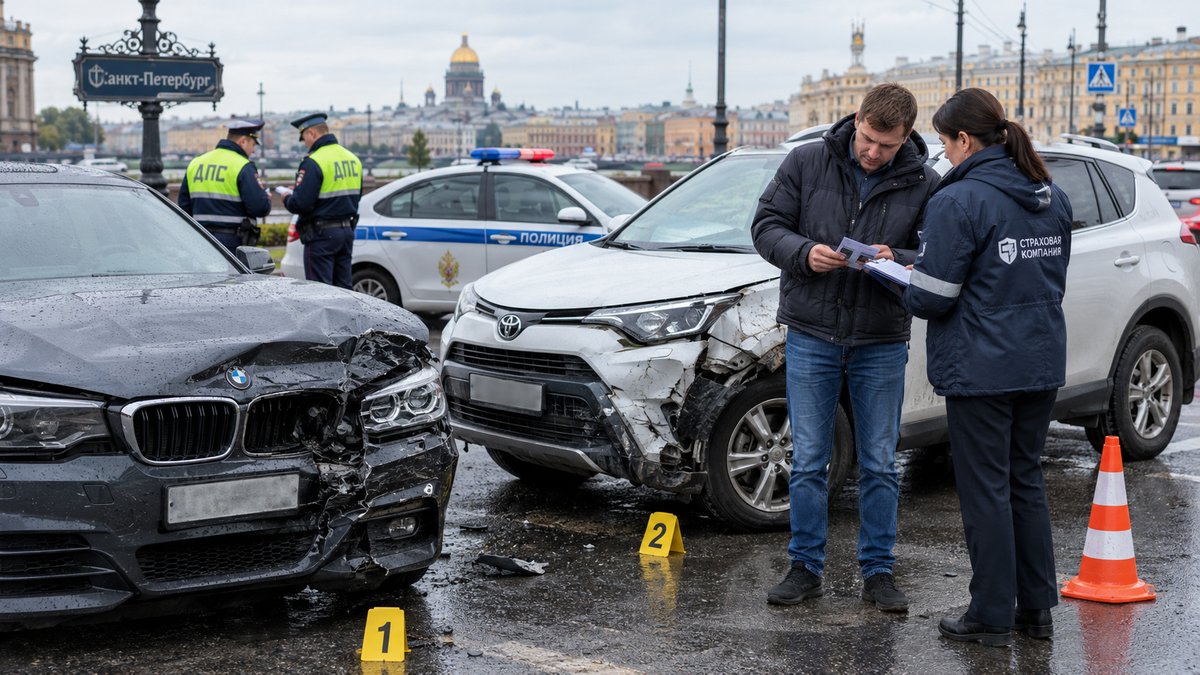
Страховая компания не обладает полномочиями официально устанавливать виновника ДТП — этим занимаются исключительно ГИБДД или суд. Роль страховщика заключается в анализе предоставленных документов, объяснений участников и экспертных заключений для принятия решения о выплате страхового возмещения и определении получателя, но не в определении виновности.
Ключевые тезисы
- Страховая компания не устанавливает официальную виновность — это полномочия ГИБДД или суда.
- От решения страховщика зависит только выплата по ОСАГО, но не юридическая ответственность участников.
- В спорных случаях ключевую роль играют экспертизы и независимые доказательства обстоятельств ДТП.
Кто может официально признать виновника ДТП — разница между страховой, ГИБДД и судом
Страховая компания по ОСАГО не определяет виновника ДТП в юридическом смысле. Её задача — на основании предоставленных документов и обстоятельств происшествия принять решение о выплате или отказе. По Федеральному закону «Об ОСАГО», страховщик руководствуется извещением о ДТП, протоколом ГИБДД, схемой происшествия, фото- и видеоматериалами, а также экспертными заключениями. При этом вывод страховщика не является обязательным ни для ГИБДД, ни для суда — это прямо закреплено в Постановлении Пленума Верховного Суда РФ № 31.
ГИБДД устанавливает административную ответственность. Инспектор оформляет протокол, схему, при необходимости — выносит постановление о нарушении. Этот документ может стать основанием для выплаты по ОСАГО, но не определяет гражданско-правовую ответственность. Например, если оба водителя нарушили правила, ГИБДД фиксирует нарушения, но не делит степень вины — этим занимается суд.
Суд рассматривает споры, когда стороны не согласны с выводами ГИБДД или страховщика, либо когда требуется взыскать ущерб сверх лимита страховой выплаты. Суд устанавливает гражданско-правовую ответственность: кто и в каком объёме должен компенсировать вред. Если страховой выплаты не хватает, разницу можно взыскать с виновника через суд.
Практическая схема: страховая определяет, платить или нет; ГИБДД — имеется ли состав административного правонарушения; суд — кто должен возместить ущерб. Важно различать эти роли: решение страховщика влияет только на выплату по полису, а не на юридический статус виновника. Например, если страховая отказала в выплате из-за ошибок в европротоколе, спор можно решить в суде, который не связан выводами страховщика.
Как страховая компания анализирует обстоятельства ДТП для выплаты по ОСАГО
Страховая компания при рассмотрении заявления по ОСАГО анализирует обстоятельства аварии, чтобы принять решение о выплате. Для этого страховщик запрашивает полный пакет документов: извещение о ДТП, протокол и схему происшествия, материалы фото- и видеофиксации, а также экспертные заключения о характере повреждений. Если авария оформлена по европротоколу, особое внимание уделяется корректности заполнения извещения и наличию всех необходимых подписей и схем. При отсутствии разногласий между участниками и правильном оформлении документов выплата может быть произведена в максимальном размере, установленном законом. Максимальная сумма выплаты по ОСАГО при европротоколе может составлять 400 000 рублей.
При наличии разногласий между участниками ДТП лимит выплаты по европротоколу составляет до 200 000 рублей при наличии предусмотренной фотофиксации; при отсутствии фотофиксации выплата ограничивается 100 000 рублями. Само наличие разногласий не означает автоматический отказ в компенсации. В таких случаях страховщик также рассматривает объяснения сторон, результаты технической экспертизы, а при необходимости — дополнительные доказательства, например, записи с видеорегистраторов. Важно понимать, что страховая компания не устанавливает виновника аварии в юридическом смысле, а лишь оценивает представленные доказательства для принятия решения о выплате. Итоговое решение страховщика не является обязательным для суда или ГИБДД, что подтверждено разъяснениями Верховного Суда РФ. Если участник не согласен с отказом или размером выплаты, спор можно разрешить в судебном порядке.
Документы и доказательства, влияющие на решение страховщика
- Извещение о ДТП. Заполняется участниками аварии на месте происшествия. Важно указать все детали, не допустить ошибок и разночтений. Если данные расходятся или отсутствуют обязательные сведения, это может повлиять на размер выплаты или повлечь отказ при наличии предусмотренных законом оснований.
- Протокол ГИБДД. Содержит описание обстоятельств аварии, схему происшествия, сведения о сторонах и возможных нарушениях. При спорных ситуациях этот документ становится ключевым для анализа страховой компании.
- Схема ДТП. Чертёж или план с указанием расположения транспортных средств, знаков, дорожной разметки и следов торможения. Помогает страховщику понять динамику столкновения и определить вероятность выплаты.
- Фото- и видеоматериалы. Качественная фиксация повреждений, дорожной обстановки, номеров автомобилей и расположения машин после аварии. Такие доказательства особенно важны при оформлении европротокола без ГИБДД.
- Экспертное заключение о характере и объёме повреждений. Документ составляется независимым экспертом и подтверждает причинно-следственную связь между аварией и повреждениями. Его отсутствие само по себе не является основанием для отказа: размер ущерба определяется страховщиком путем осмотра и экспертизы в предусмотренном законом порядке.
- Документы, подтверждающие личность и право собственности на автомобиль. Паспорт, водительское удостоверение, свидетельство о регистрации транспортного средства. Их отсутствие или несоответствие может стать основанием для отказа.
- Справка о страховом полисе (ОСАГО). Страховщик проверяет актуальность полиса, срок действия и корректность данных. Ошибки в данных могут потребовать их уточнения, а отсутствие действующего полиса у причинившего вред лица влияет на порядок получения возмещения, но не всегда влечет отказ потерпевшему.
- Дополнительные доказательства: записи с видеорегистратора, свидетельские показания, заключения специалистов по восстановлению дорожной картины. Они могут сыграть решающую роль при разногласиях между участниками или при недостатке первичных документов.
Законодательство и актуальная практика — что регулирует действия страховой
Законодательство и актуальная практика — что регулирует действия страховой
Роль страховой компании при ДТП строго ограничена законом об ОСАГО. Страховщик не определяет виновника аварии ни в административном, ни в гражданско-правовом смысле. Его задача — установить, есть ли основания для выплаты по страховке, опираясь на документы: извещение о ДТП, протокол и схему ГИБДД, фото- и видеофиксацию, экспертные заключения. Такой подход закреплён в Федеральном законе от 25.04.2002 № 40-ФЗ «Об ОСАГО».
Постановление Пленума Верховного Суда РФ № 31 подчёркивает: выводы страховщика не предопределяют выводы суда или органов, рассматривающих дело об административном правонарушении. Судебная практика показывает, что если водитель не согласен с решением страховой, он может обратиться в суд, где обстоятельства ДТП и степень вины будут рассмотрены заново, вне зависимости от позиции страховщика.
По закону об ОСАГО, лимит выплаты по имуществу — 400 000 рублей, по жизни и здоровью — 500 000 рублей на каждого пострадавшего. При оформлении европротокола без разногласий и с предусмотренной фотофиксацией сумма может достигать 400 000 рублей; при отсутствии фотофиксации лимит составляет 100 000 рублей. При наличии разногласий и фотофиксации лимит составляет 200 000 рублей. (Банк России). Если выплаченной суммы недостаточно для покрытия ущерба, разницу можно взыскать с виновника через суд — это подтверждено разъяснениями Верховного суда РФ.
Таким образом, страховая компания проверяет документы и выплачивает компенсацию в рамках закона, но не определяет юридическую вину участников ДТП. Окончательное решение по спорным вопросам принимает суд.
Возможные решения страховой: выплата, отказ, регрессное требование
После изучения всех обстоятельств ДТП страховая компания принимает одно из трёх решений: выплатить компенсацию, отказать в выплате или выставить регрессное требование. Если документы оформлены корректно и нет разногласий между участниками, страховщик выплачивает компенсацию в пределах лимитов: до 400 000 рублей по ущербу имуществу и до 500 000 рублей по вреду жизни и здоровью на каждого потерпевшего. По данным Банка России за первое полугодие 2025 года, средний размер выплаты по ОСАГО составил 108,4 тыс. рублей.
Отказ в выплате возможен, если обнаружены нарушения при оформлении европротокола, представлены неполные или противоречивые документы, либо обстоятельства аварии не подтверждают страховой случай. Например, при наличии разногласий между участниками и предусмотренной фотофиксации лимит по европротоколу составляет 200 000 рублей, а при отсутствии фотофиксации — 100 000 рублей; само наличие разногласий не означает полного отказа.
Отдельная ситуация — регрессное требование. Если водитель нарушил условия страхования (например, был пьян или скрылся с места аварии), страховщик сначала выплачивает компенсацию потерпевшему, а затем взыскивает эту сумму с нарушителя. Такие случаи нередко становятся причиной судебных споров.
Часто водители оспаривают размер выплаты или сам факт отказа, поскольку страховая компания оценивает ущерб на основании предоставленных документов и своей экспертизы. Если пострадавший считает сумму заниженной, он вправе обратиться к независимым экспертам и в суд. Практика показывает: разногласия по выплатам возникают из-за ошибок в документах, недооценки ущерба или спорных обстоятельств ДТП.
Пример: спор о виновности при ДТП на перекрёстке с трамвайными путями в Санкт-Петербурге
Роль страховой компании в установлении виновника ДТП
Страховая компания при разборе аварии на перекрёстке с трамвайными путями не определяет виновного в юридическом смысле. Её задача — на основании документов и экспертных заключений принять решение: выплачивать компенсацию по ОСАГО или отказать. Ключевые документы — извещение о ДТП, протокол и схема ГИБДД, фото- и видеоматериалы, а также заключения независимых экспертов.
Пример:
В Санкт-Петербурге на перекрёстке Лиговского проспекта и Обводного канала водитель легкового автомобиля столкнулся с трамваем. Оба участника утверждали, что двигались на разрешающий сигнал, а схема ДТП не позволяла однозначно установить порядок движения. Страховая компания запросила:
— протокол ГИБДД,
— схему происшествия,
— запись с камеры наружного наблюдения,
— заключение независимого эксперта о характере повреждений.
ГИБДД зафиксировала нарушение ПДД со стороны водителя автомобиля, но не вынесла постановление о привлечении к административной ответственности, поскольку материалы не позволяли однозначно установить обстоятельства и ответственность участников. Страховая, проанализировав документы и экспертное заключение, приняла решение выплатить компенсацию владельцу автомобиля в пределах лимита ОСАГО, но отметила в уведомлении, что её вывод не влияет на административную или гражданско-правовую ответственность.
В дальнейшем водитель трамвая обратился в суд, чтобы взыскать ущерб, превышающий страховую выплату. Суд исследовал все материалы, включая выводы страховщика, но принял самостоятельное решение о размере компенсации, не опираясь исключительно на позицию страховой.
Такой подход иллюстрирует: страховщик учитывает документы и экспертизы для решения по выплате, но не определяет виновника ДТП — этим занимаются ГИБДД и суд.
Что делать, если страховая считает виновными обоих участников или отказывает в выплате
- Соберите все документы по ДТП. Необходимо подготовить извещение о происшествии, протокол и схему ГИБДД, фотографии, видеозаписи, заключения экспертов. Чем подробнее собраны материалы, тем проще будет оспорить решение страховой компании.
- Проверьте корректность оформления европротокола. Если есть разногласия, при наличии предусмотренной фотофиксации лимит выплаты составляет до 200 000 рублей, а при её отсутствии — до 100 000 рублей; сама ошибка в извещении не означает автоматического отказа. В случае спора по европротоколу потребуется подтверждение обстоятельств аварии независимыми доказательствами.
- Обратитесь за независимой экспертизой. Если страховая компания определила обоюдную вину или отказала в выплате, закажите независимую оценку ущерба. Заключение эксперта поможет подтвердить размер ущерба и обстоятельства происшествия. Стоимость услуги можно узнать у выбранной экспертной организации.
- Направьте страховщику претензию. Приложите все собранные доказательства и независимую экспертизу. Заявите о несогласии с позицией страховщика и требуйте пересмотра решения. По закону об ОСАГО, компания обязана рассмотреть обращение и дать письменный ответ.
- Если спор не урегулирован, обратитесь в суд. Согласно разъяснениям Верховного суда, выводы страховщика не обязательны для суда и ГИБДД. Суд рассмотрит обстоятельства ДТП и определит, кто и в каком объёме должен возместить ущерб. Если страховой выплаты недостаточно, разницу можно взыскать с виновника в судебном порядке.
- При необходимости обратитесь за консультацией к независимым экспертам или юристам. Специалисты помогут грамотно оформить документы и выстроить позицию в споре со страховой компанией.
Мнение эксперта: техническая экспертиза как ключ к установлению истины при спорных авариях
Автотехническая экспертиза часто становится решающим аргументом, когда участники ДТП и страховая компания по-разному трактуют обстоятельства аварии. В моей практике был случай: оба водителя утверждали, что двигались на зелёный, а схема ДТП, составленная на месте, не давала однозначного ответа. Только после исследования следов торможения и повреждений на автомобилях стало ясно, кто действительно нарушил правила. Такой независимый анализ позволяет не опираться только на слова участников или выводы страховщика, а опереться на объективные данные — и суд, и ГИБДД учитывают эти заключения при принятии решения.
Сергей Кутузов, эксперт-автотехник и эксперт-трасолог
Чем грозит неправильное оформление европротокола: что делать, если страховщик отказывает из-за ошибок
Частые ошибки при самостоятельном оформлении ДТП по европротоколу — неточная или противоречивая схема аварии, отсутствие фото- и видеофиксации, а также разногласия между участниками. Например, если водители не зафиксировали положение автомобилей сразу после столкновения или забыли сделать фотографии повреждений и дорожных условий, страховая компания может усомниться в достоверности изложенных обстоятельств. Нередко водители допускают неточности при заполнении извещения: указывают неполные данные, ошибаются в описании повреждений, не отмечают все детали происшествия. В результате страховщик может отказать в выплате только при наличии предусмотренных законом оснований; при разногласиях и наличии предусмотренной фотофиксации лимит по европротоколу составляет до 200 000 рублей, а при её отсутствии — до 100 000 рублей.
Страховая компания по закону не устанавливает виновника ДТП — её задача только оценить документы и принять решение о выплате. Однако существенные ошибки в европротоколе могут повлиять на подтверждение обстоятельств ДТП и повлечь отказ только при наличии предусмотренных законом оснований. Если вы столкнулись с такой ситуацией, важно восстановить свои права: собрать дополнительные доказательства (фото, видео, показания свидетелей), обратиться к независимым экспертам для оценки ущерба, а при необходимости инициировать разбирательство в суде. Суд не связан выводами страховщика: при наличии доказательств он может обязать выплатить компенсацию или взыскать разницу с виновника. Для минимизации риска отказа необходимо тщательно заполнять все документы, фиксировать обстоятельства ДТП и при любом сомнении обращаться за консультацией к экспертам.
Плюсы и минусы обращения за независимой экспертизой после ДТП
Плюсы
- Объективность. Независимая экспертиза проводится специалистами, не заинтересованными в исходе дела. Это снижает риск занижения ущерба, что бывает при оценке, заказанной страховой компанией.
- Возможность отстоять свои интересы. Если страховая компания отказала в выплате или занизила сумму, заключение независимого эксперта становится аргументом в споре. Например, при разногласиях по европротоколу, когда страховая уменьшает лимит выплаты, независимая экспертиза помогает доказать реальный размер ущерба.
- Доказательная сила в суде. Экспертное заключение — официальный документ, который суд учитывает при рассмотрении споров о размере ущерба и компенсации сверх лимита по ОСАГО. Это особенно важно, если страховой выплаты недостаточно и разницу приходится взыскивать с виновника через суд.
Минусы
- Стоимость. Проведение независимой экспертизы — платная услуга. Стоимость услуги можно уточнить у выбранной экспертной организации.
- Длительность. На оформление заключения требуется время: нужно выбрать эксперта, согласовать дату осмотра, дождаться результатов. В некоторых случаях это затягивает процесс получения выплаты.
- Необходимость экспертного сопровождения. Для отстаивания своих интересов в суде или при общении со страховой может понадобиться помощь юриста или специалиста, чтобы грамотно использовать результаты экспертизы и правильно оформить документы.
Когда и как можно взыскать разницу между страховой выплатой и фактическим ущербом
В большинстве случаев страховая выплата по ОСАГО не покрывает весь фактический ущерб, особенно если речь идет о серьезных повреждениях автомобиля. По закону максимальная компенсация по имуществу ограничена определенной суммой, и если восстановление требует большего, разницу обязан возместить виновник аварии. Такой порядок подтвержден разъяснениями Верховного суда России: если страховой выплаты недостаточно, потерпевший вправе взыскать оставшуюся сумму с виновного водителя в судебном порядке.
На практике подобные ситуации возникают при сложных авариях или когда лимит по европротоколу снижен из-за ошибок в оформлении документов. Например, выплата по европротоколу может составить не более 400 000 рублей при отсутствии разногласий и наличии предусмотренной фотофиксации; при наличии разногласий и фотофиксации лимит составляет 200 000 рублей, а при отсутствии фотофиксации — 100 000 рублей. В результате пострадавший сталкивается с необходимостью искать дополнительные средства для ремонта.
В таких случаях алгоритм действий следующий: сначала получить выплату от страховой, затем провести независимую экспертизу для подтверждения размера ущерба. Если разница между фактическими затратами на восстановление и страховой выплатой существенна, составляется претензия к виновнику ДТП. При отказе добровольно компенсировать ущерб вопрос решается через суд, который определяет размер подлежащей взысканию суммы. Для оценки расходов на экспертизу или юридическое сопровождение уточняйте стоимость у выбранных специалистов. Такой подход позволяет восстановить справедливость даже в случаях, когда стандартная страховая выплата не покрывает все убытки.
Памятка: как подготовиться к спору со страховой по установлению виновника и выплате
- ✓ Соберите полный пакет документов по ДТП: извещение, схему происшествия, протокол или постановление ГИБДД, фото- и видеоматериалы, а также экспертные заключения. Это минимальный набор, который страховая компания будет анализировать при принятии решения.
- ✓ Убедитесь, что все документы заполнены без ошибок и разночтений. Даже незначительные недочёты могут стать основанием для отказа в выплате или её уменьшения.
- ✓ При оформлении европротокола проверьте, что нет разногласий между участниками и все данные указаны корректно. Только в этом случае выплата может достигать 400 000 рублей, по информации Банка России за 2025 год. При отсутствии предусмотренной фотофиксации лимит снижается до 100 000 рублей, а при наличии разногласий и фотофиксации составляет до 200 000 рублей.
- ✓ Знайте: страховая компания по ОСАГО определяет только основание для выплаты, а не юридическую виновность. Её выводы не обязательны ни для суда, ни для ГИБДД — так разъяснено в Постановлении Пленума Верховного Суда РФ № 31.
- ✓ Если страховой выплаты недостаточно, подготовьте документы для обращения в суд. Разницу между ущербом и страховой выплатой можно взыскать с виновника аварии в судебном порядке.
- ✓ Проверьте, не покинули ли вы место ДТП до окончания оформления. За это предусмотрена административная ответственность по статье 12.27 Кодекса об административных правонарушениях.
- ✓ Храните копии всех документов и переписку со страховой. Это поможет при возможном споре или обжаловании решения.
- ✓ Для оценки ущерба и подготовки к спору при необходимости закажите независимую экспертизу. Стоимость услуги можно уточнить у выбранной экспертной организации.
Читайте также
Роль страховой компании в установлении виновника ДТП сводится к анализу предоставленных фактов и документов, но итоговое решение о выплате не означает официального признания вины. Если возникают разногласия, ключевое значение имеют правильно оформленные материалы, независимая экспертиза и, при необходимости, обращение в ГИБДД или суд. Будьте внимательны за рулем и тщательно подходите к оформлению всех документов при аварии — это поможет защитить ваши интересы.
FAQ
Может ли страховая компания самостоятельно признать водителя виновным в ДТП?
Страховая компания не вправе единолично устанавливать виновника аварии. Окончательное решение принимает ГИБДД или суд на основании материалов дела. Страховщик может проводить собственную проверку, но ее выводы не имеют юридической силы без подтверждения официальными органами.
Как получить выплату по ОСАГО, если виновник скрылся с места аварии?
В этом случае выплату по ОСАГО можно получить, если факт ДТП подтверждён полицией, а розыск виновника не дал результатов. Необходимо сразу вызвать ГИБДД, зафиксировать обстоятельства происшествия и получить справку о том, что виновный водитель установлен не был.
Какие документы обязательно нужны для страховой при оформлении ДТП?
Понадобятся: заявление о страховом случае, извещение о ДТП (европротокол или протокол ГИБДД), копия паспорта, водительское удостоверение, свидетельство о регистрации автомобиля, страховой полис и документы из ГИБДД (справка о ДТП, постановление или определение по делу).
Что делать, если страховая занизила сумму выплаты по ОСАГО?
Если выплата кажется заниженной, можно заказать независимую экспертизу и направить претензию страховщику с требованием доплатить разницу. Если страховая откажет, вопрос решается через суд. В практике часто удается добиться увеличения суммы выплаты после независимой оценки ущерба.
Когда нужна именно автотехническая, а не просто независимая экспертиза ДТП?
Автотехническая экспертиза требуется, если есть споры о механизме происшествия, скорости движения, траектории автомобилей или технических причинах аварии. Она помогает установить, кто нарушил ПДД и как возникло столкновение, тогда как обычная независимая экспертиза оценивает только размер ущерба.
Если у вас еще остались вопросы, пишите нам в мессенджеры или звоните и все подскажем и расскажем.